Entrepôt logistique : bien qualifier le local pour éviter une taxe foncière mal calibrée
Pour un entrepôt logistique, la frontière entre local industriel et local professionnel n'a rien d'abstrait : elle peut modifier sensiblement la taxe foncière, peser sur une acquisition et parfois rouvrir plusieurs années de discussions fiscales dont on se passerait volontiers.
Pourquoi la qualification change autant la charge fiscale
En fiscalité locale, un entrepôt n'est pas imposé de la même façon selon qu'il relève de la méthode comptable applicable aux locaux industriels ou du régime des locaux professionnels. La différence n'est pas théorique. Elle agit sur la base imposable, donc sur le montant de la taxe foncière et, par ricochet, sur certains arbitrages d'exploitation ou d'investissement.
Pour le dire simplement, la qualification industrielle retient une logique plus proche des immobilisations et des équipements techniques, là où le local professionnel s'inscrit dans une méthode d'évaluation distincte. Selon la configuration du site, l'écart peut devenir important. C'est souvent là que naît la vraie question : non pas "quel libellé semble logique ?", mais quelle méthode l'administration pourra soutenir, dossier en main.
Dans notre pratique des impôts locaux, nous voyons encore des sites logistiques rangés un peu vite dans une catégorie rassurante, puis fragilisés au premier contrôle ou lors d'une acquisition plus approfondie. Une mauvaise qualification ne dort jamais tout à fait.
Les critères concrets retenus pour un entrepôt
Le niveau de technicité compte plus que l'étiquette du bâtiment
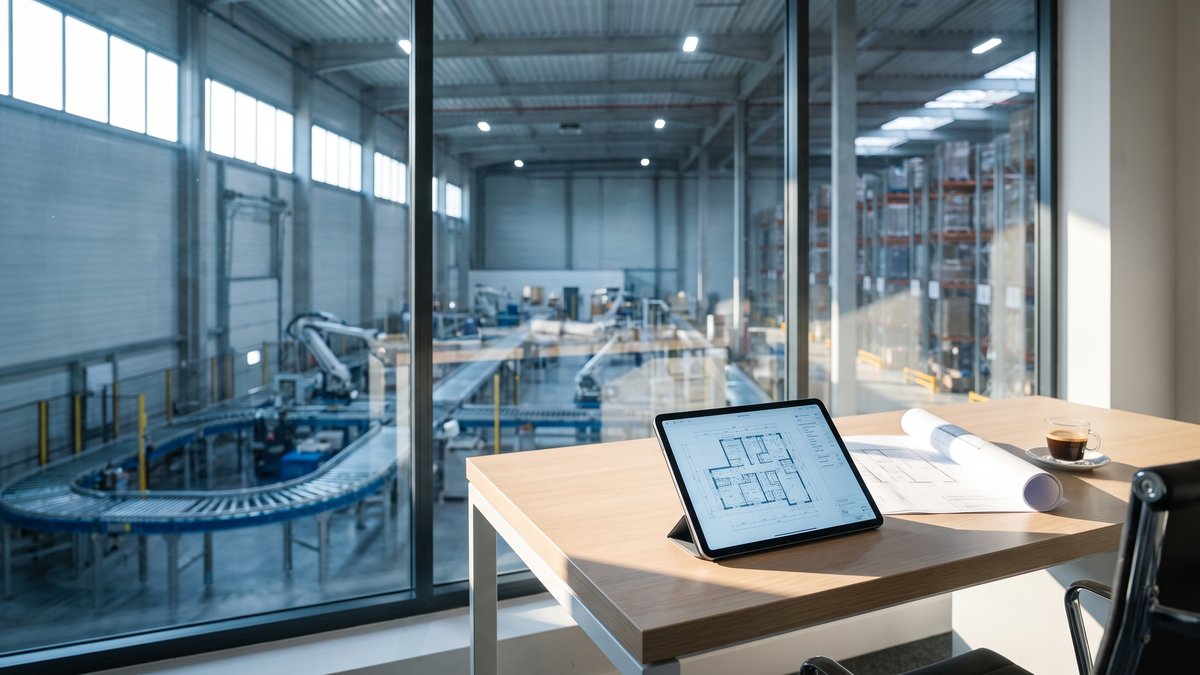
Le mot entrepôt, à lui seul, ne tranche rien. L'administration et la jurisprudence observent surtout les moyens techniques mis en œuvre et leur rôle réel dans l'activité. Un bâtiment de stockage simple, avec des rayonnages classiques et une manutention limitée, ne raconte pas la même chose qu'une plateforme traversée par des convoyeurs, des trieurs, des cellules automatisées et des systèmes de préparation mécanisés.
Autrement dit, ce n'est pas l'usage logistique en soi qui emporte la qualification, mais le point de savoir si l'activité repose sur des installations techniques importantes dont l'ensemble confère au site un caractère industriel. La nuance est fine, parfois ingrate. Elle est pourtant décisive.
Bureaux intégrés, zones mixtes et automatisation partielle
Les cas les plus sensibles sont les sites mixtes. Un entrepôt avec des bureaux d'exploitation, une petite zone d'accueil des transporteurs, voire un atelier annexe, oblige à examiner les surfaces et les fonctions avec précision. Même prudence pour les plateformes semi-automatisées : quelques équipements performants ne suffisent pas toujours, mais leur place dans la chaîne d'exploitation peut faire basculer l'analyse.
C'est précisément là qu'un audit du patrimoine prend tout son sens : plans, métrés, inventaire technique, lecture des affectations réelles. Nous le réalisons avant réclamation comme avant acquisition, parce qu'une qualification fiscale sérieuse se construit sur des faits, pas sur une impression générale. Les ressources de l'Ordre des géomètres-experts rappellent d'ailleurs combien la fiabilité des surfaces et des descriptions techniques reste un socle discret, mais essentiel.
Quand une plateforme logistique change de catégorie après visite de site
Sur un actif situé en région lyonnaise, l'interrogation portait d'abord sur un poste de taxe foncière d'entrepôt logistique devenu difficile à expliquer en comité d'investissement. Sur plans, le bâtiment paraissait assez classique. En visitant le site, un détail a déplacé le regard : la préparation des flux dépendait d'une chaîne d'équipements continus, bien plus structurante que ne le laissaient entendre les documents transmis.
La discussion n'a donc pas porté seulement sur le stockage, mais sur la fonction productive de l'outil technique. Après reprise des bases, examen des équipements et sécurisation documentaire, la qualification a été réévaluée avant qu'un contrôle ne l'impose dans de moins bonnes conditions. Le plus intéressant, au fond, n'était pas la correction elle-même : c'était d'avoir remis le site en cohérence avec sa réalité physique.
Combien coûte une mauvaise qualification
Surimposition, sous-imposition et redressement
Une erreur peut jouer dans les deux sens. Si un site est traité comme industriel alors que ses caractéristiques ne le justifient pas, l'exploitant supporte une surimposition parfois durable. À l'inverse, une qualification trop légère expose à un redressement de taxe foncière, avec rappels, intérêts et tensions au mauvais moment - refinancement, cession, audit d'acquisition, entrée d'un investisseur.
Le coût réel dépasse le montant facial. Il faut ajouter le temps de justification, l'incertitude comptable, la renégociation éventuelle des garanties dans une transaction et, parfois, l'effet sur la valorisation de l'actif. Sur un entrepôt important, quelques points d'écart sur la base imposable peuvent produire un impact annuel non négligeable. Quand cet écart se prolonge sur plusieurs exercices, il devient une ligne stratégique, pas une anomalie marginale.
IK Conseil intervient justement sur ce terrain : identifier les surimpositions comme les risques de sous-imposition, documenter la position la plus défendable et suivre les dossiers jusqu'à leur issue. Notre approche reste prudente, parce qu'une réclamation utile n'est jamais une improvisation.
Avant contrôle ou avant acquisition, le bon moment est souvent plus tôt qu'on ne le croit
Le déclencheur n'est pas toujours un avis d'imposition trop élevé. Il peut s'agir d'une due diligence, d'un arbitrage d'actif, d'un projet d'automatisation ou d'une simple incohérence entre la valeur locative et le niveau d'équipement. Dans ces moments-là, mieux vaut examiner la qualification avant qu'elle ne se fige dans un échange défensif avec l'administration.
Consulter les indicateurs de marché publiés par l'INSEE ou suivre l'actualité sectorielle via Business Immo peut aider à replacer un actif logistique dans son contexte économique. Mais la décision fiscale, elle, se joue au ras du bâtiment : surfaces, process, immobilisations, usage réel. C'est plus concret, et souvent plus rugueux.
Reprendre la qualification avant qu'elle ne vous rattrape
Sur un entrepôt, la bonne question n'est jamais seulement de savoir s'il stocke ou s'il produit un service logistique. Il faut vérifier comment il fonctionne, avec quels équipements, et quelle lecture fiscale en découle. Si vous avez un doute sur la méthode applicable, sur une acquisition en cours ou sur un risque de redressement de taxe foncière, nous pouvons l'examiner dans le cadre d'un audit de taxe foncière et d'impôts locaux ou d'une revue ciblée. Vous pouvez aussi consulter notre regard d'expert ou prendre rendez-vous pour une première analyse confidentielle.