Bureaux et entrepôts en Île-de-France : la commune choisie peut changer tout le bilan fiscal
En Île-de-France, arbitrer une implantation de bureaux ou d'entrepôt entre deux communes ne relève plus d'un simple écart de foncier. Entre taxe sur les bureaux, taxes d'urbanisme et fiscalité locale, quelques lignes mal lues dans un bilan peuvent déplacer la rentabilité d'une opération entière.
Comparer le prix du terrain ne suffit plus
Dans beaucoup de comités d'investissement, le raisonnement commence encore par le prix d'acquisition, le loyer facial futur, parfois le coût des travaux. C'est nécessaire, bien sûr. Mais en matière de comparaison de fiscalité immobilière entre communes d'Île-de-France, ce cadre est devenu trop étroit.
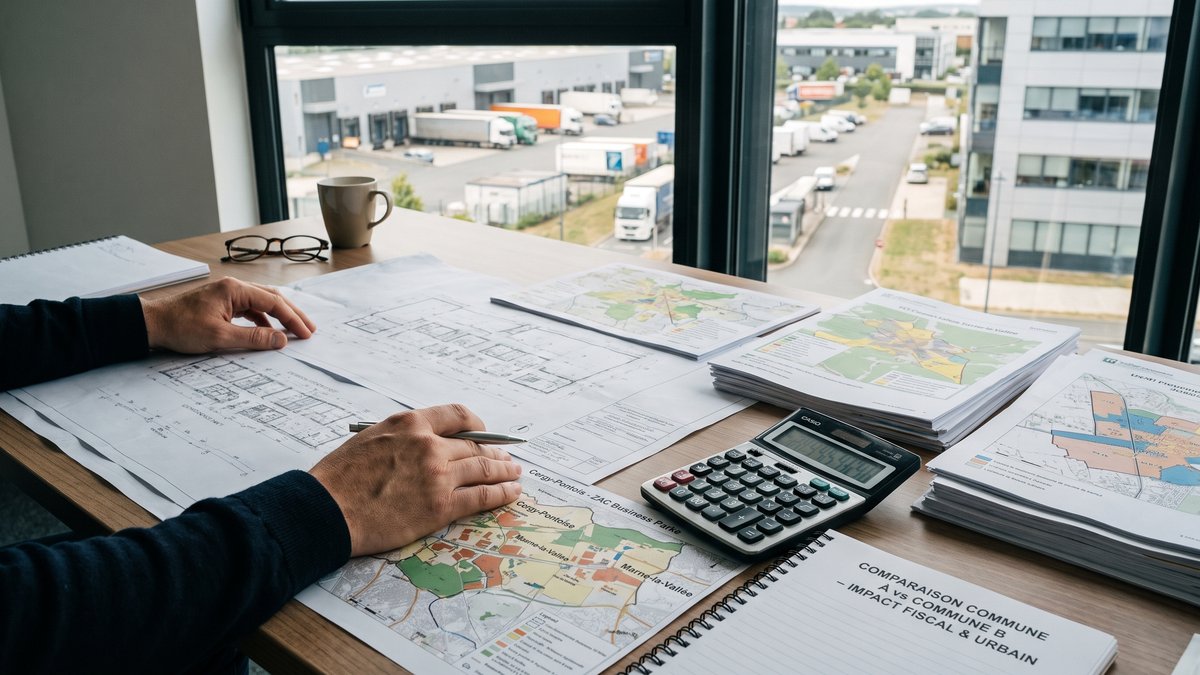
Deux communes voisines peuvent produire un écart sensible sur le coût global d'un projet, non pas seulement par leur marché, mais par la combinaison de taxes de création, d'impôts locaux et de paramètres déclaratifs. Pour des surfaces de bureaux, de stockage ou des programmes mixtes, une hypothèse mal calibrée en amont pèse longtemps ensuite, parfois bien au-delà de la livraison.
Le point délicat, et il revient souvent, tient au fait que la lecture purement juridique ne suffit pas davantage. Il faut aussi une lecture métrique, déclarative, presque matérielle du bâtiment. C'est précisément ce que nous faisons lors d'un audit des impôts locaux ou d'un examen des taxes d'urbanisme : rapprocher la règle fiscale de la réalité du site.
Les prélèvements à intégrer avant d'arbitrer une commune
Taxe sur les bureaux et taxe de création en Île-de-France
En région francilienne, la taxe sur les bureaux et la taxe pour la création de bureaux et d'entrepôts doivent être regardées très tôt. Leur effet n'est pas théorique. Selon la nature des locaux, leur surface et la zone concernée, la charge initiale ou récurrente peut modifier la valeur économique d'une implantation.
Un entrepôt n'est pas seulement un entrepôt sur le plan fiscal. La distinction entre locaux de stockage, surfaces annexes, bureaux d'accompagnement ou aires techniques peut faire varier l'assiette. Même chose pour un immeuble tertiaire où les surfaces support, les circulations spécialisées ou certains espaces hybrides sont parfois classés trop vite.
Avant dépôt, il est utile de croiser la documentation disponible avec les repères publics, notamment les données économiques de l'INSEE et, quand le projet touche au foncier bâti complexe, les références techniques de l'Ordre des géomètres-experts. Ce n'est pas une réponse fiscale en soi, mais cela évite déjà les approximations les plus coûteuses.
Taxe d'aménagement, taxe foncière, CFE et effets cumulés
La difficulté réelle n'est pas de lister les taxes. Elle est de modéliser leur cumul. Une commune peut sembler plus favorable à l'entrée, puis se révéler plus lourde en rythme annuel. Une autre, inversement, absorbe un coût de création plus fort mais offre un équilibre d'exploitation meilleur sur la durée.
Il faut donc intégrer au minimum la taxe d'aménagement, la taxe foncière, la CFE et, selon les cas, la fiscalité attachée aux stationnements ou à certaines dépendances. Nous voyons encore des business plans où la fiscalité locale en Île-de-France est noyée dans une ligne forfaitaire. Cela rassure les tableurs, pas les décisions.
Quand 12 000 m² changent d'équation entre deux communes
Le dossier portait sur un ensemble mêlant entrepôt logistique et bureaux d'exploitation, en seconde couronne. Au départ, l'arbitrage favorisait la commune la moins chère au mètre carré. Le raisonnement tenait debout - jusqu'au moment où les surfaces ont été reprises poste par poste, plans ouverts sur la table, avec une attention un peu obstinée portée aux annexes.
Une partie des locaux, considérée comme marginale dans le premier montage, modifiait en réalité l'exposition à la taxe de création de bureaux et d'entrepôts en Île-de-France ainsi que certaines projections d'impôts locaux. En affinant l'assiette et les hypothèses d'exploitation, l'écart initial de foncier s'est resserré, puis inversé.
Le projet n'a pas été abandonné. Il a été redimensionné, puis redéclaré plus proprement, avec un appui sur nos livrables d'audit et un échange préparé en amont du dépôt. La morale est simple : la commune la moins chère n'était pas la moins coûteuse. Ce n'est pas rare, juste rarement vu assez tôt.
Une méthode de pré-audit avant acquisition ou permis
Quatre vérifications qui évitent les écarts de rentabilité
- Qualifier précisément les surfaces : bureaux, stockage, locaux techniques, stationnement, parties mixtes.
- Identifier les taxes déclenchées par la création, l'extension ou l'affectation réelle des locaux.
- Projeter les impôts récurrents sur trois à cinq ans, pas seulement le coût d'entrée.
- Tester deux ou trois scénarios d'implantation avec des hypothèses prudentes sur l'usage final.
Ce pré-audit n'allonge pas forcément le calendrier. En revanche, il réduit le risque de découvrir après signature une charge mal anticipée, ou pire, une sous-imposition mal documentée susceptible de générer un redressement. Notre approche, sur IK Conseil, consiste justement à combiner lecture fiscale, métrés et contrôle des bases retenues pour l'année suivante.
Pour des promoteurs ou des directions immobilières, le bon moment n'est pas après l'avis d'imposition. Il se situe souvent juste avant l'acquisition, ou à l'étape du permis, quand une adaptation reste possible sans friction excessive.
Les erreurs de modélisation que nous retrouvons le plus souvent
La première est de traiter la fiscalité comme un pourcentage accessoire du coût total. La deuxième consiste à reprendre des hypothèses issues d'un autre actif, situé dans une autre commune, avec une autre configuration de surfaces. La troisième - plus discrète - est de confondre surface utile de projet et surface fiscalement pertinente.
Nous retrouvons aussi des arbitrages où la commune n'est évaluée qu'à travers son image logistique ou tertiaire. Or, la fiscalité locale raconte autre chose, parfois en sourdine. Et dans des opérations tendues, quelques points de charge annuels suffisent à user la performance prévue.
Pour suivre notre regard d'expert sur ces sujets, ou préparer un échange plus ciblé via la prise de rendez-vous, mieux vaut venir avec des plans, un usage projeté et des hypothèses déjà écrites. C'est là que les écarts deviennent lisibles.
Décider plus juste avant que la fiscalité ne décide à votre place
Entre deux communes franciliennes, la bonne décision n'est pas toujours celle qui paraît la plus évidente sur la promesse foncière ou locative. La fiscalité d'urbanisme et les impôts locaux déplacent l'équilibre d'un projet bien plus souvent qu'on ne l'admet, surtout pour les bureaux et les entrepôts. Si vous devez arbitrer une implantation, une relocalisation ou un dépôt de permis, nous pouvons vous aider à sécuriser l'analyse en amont. Le plus simple reste de prendre rendez-vous ou de consulter nos autres analyses sur /articles, avant que le coût caché ne se fige dans le dossier.